AI惣菜だ。
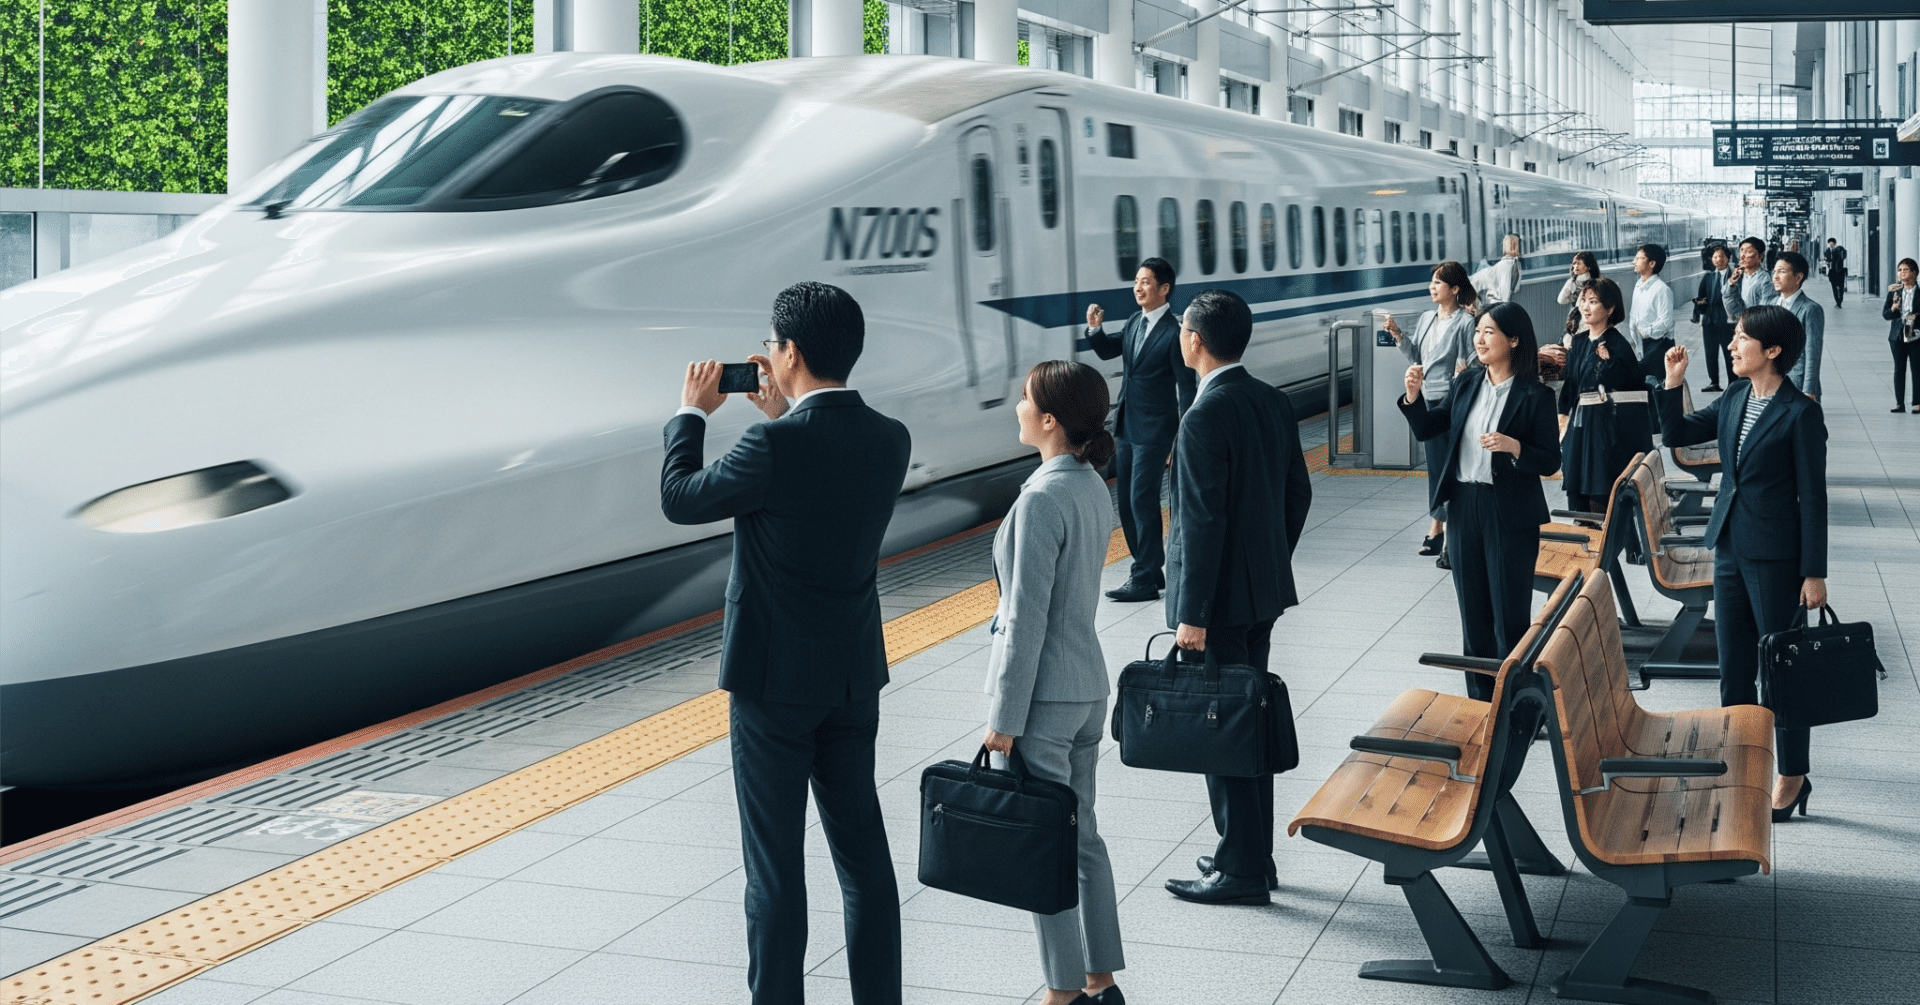
電車の運賃が上がった。だから鉄道会社の利益も増える。そう考えたくなるが、値上げ分がそのまま手元に残るわけではない。
電気代、人件費、線路や車両の修繕費も増える。さらに、大手鉄道会社は駅ビル、不動産、ホテルでも稼いでいる。同じ「鉄道株」でも、運賃改定が会社全体に与える影響は違う。
この記事では、JR東日本と首都圏の私鉄を、運賃収入と沿線での商売に分けて読む。値上げのニュースから、各社のどこに利益が残るのかを整理しよう。
値上げの効果は、乗客数と費用で変わる
JR東日本の運賃改定は、2026年3月14日購入分から実施された。旧稿にあった「2025年3月」という記載は訂正する。首都圏の「電車特定区間」「山手線内」を「幹線」に統合するなど、運賃体系も見直している。[JR東日本の案内]
運賃収入は、一人当たりの支払額だけでは決まらない。利用者が減れば値上げの効果は薄くなるし、通勤定期から観光・出張へ利用の内訳が変わっても単価は動く。決算では、定期と定期外の輸送人員・収入を分けて確かめたい。
その次に見るのが費用だ。増収でも、人件費や修繕費、減価償却費の増加が大きければ増益にはならない。値上げ率だけを並べるより、「増えた収入から何を支払ったのか」を追う方が、会社の実情に近づける。
JR東日本・西武・東急は、沿線での稼ぎ方が違う
JR東日本(9020)|移動の利用者を、駅と生活サービスにつなぐ
鉄道に加え、駅の商業施設やホテル、Suicaを使ったサービスを持つ。中長期戦略では、移動だけでなく日常の買い物や決済でも利用される仕組みを目指している。[会社資料]
強みは、鉄道を利用する人と接点を持てることだ。ただし、会員や決済の利用が増えても、利益が同じ割合で増えるとは限らない。サービス開発費や販促費も含め、鉄道以外の事業がどれだけ利益を生んだかを見る必要がある。
西武ホールディングス(9024)|鉄道、ホテル、不動産を別々に読む
西武鉄道は2026年3月14日に運賃を改定した。通学定期を据え置き、小児のIC運賃には均一運賃を導入するなど、利用者の層によって対応を分けている。[運賃改定の案内]
上場会社の西武HDには、鉄道のほかホテル・レジャー、不動産の事業がある。不動産の開発や運営と鉄道の回復は、利益が出る時期も仕組みも異なる。[事業紹介]
特に物件売却で利益が膨らんだ年は、翌年も同じ額を稼げるとは限らない。継続して入る賃料やホテルの利益と、資産の売却による利益を分けて比較したい。
東急(9005)|鉄道と街づくりを一緒に考える
東急は公共交通と都市開発を両軸に事業を展開する。2025年3月15日から通学定期運賃を平均約30%値下げした施策も、子育て世帯や学生を支え、住み続けたい沿線をつくる取り組みの一つだ。[東急の発表]
ここからは、鉄道だけの収入よりも沿線全体の利用を重視する考え方が読み取れる。ただし、沿線の魅力が高まることと、開発投資の回収が進むことは別だ。賃料や稼働率、建設費、開業後の利益を合わせて確かめる必要がある。
小田急・京王・東武・京成は、利用する客の違いを見る
小田急電鉄(9007)|通勤と観光、不動産を組み合わせる
鉄道・バスなどの交通に加え、不動産と生活サービスを展開する。2025年3月期から報告セグメントを一部変更しているため、過去の数字と比較するときは同じ区分にそろえる必要がある。[業績・事業区分]
通勤利用の動きと観光利用の動きは同じではない。鉄道収入の内訳を確認し、不動産の販売・賃貸から得る利益も分ける。古い運賃改定予定を現在の状況と混同せず、料金や制度はその都度公式発表へ戻って確かめたい。
京王電鉄(9008)|鉄道の利用とホテル・不動産の収益を分ける
京王グループは交通、不動産、ホテル、建設設備、生活サービスを展開する。東京西部の沿線を基盤に、移動と暮らしに関わる事業を持つ。[グループ紹介]
鉄道の利用者が増えた場合と、ホテルの客室単価が上がった場合では、利益を押し上げる要因が異なる。連結利益だけで判断せず、交通の費用増と、ホテル・不動産の採算を確認する。
東武鉄道(9001)|観光の利用を、沿線の収益につなげる
旧稿の「非上場」という記載は誤りで、証券コードは9001だ。鉄道に加えてレジャー、不動産などの事業を持ち、沿線の利用をグループの収益につなげている。[決算資料]
観光需要が増えれば、鉄道以外にも利用が広がる可能性がある。一方で、需要の季節差や施設の維持費がある。特急の利用と関連事業の利益が一緒に伸びているかを見たい。
京成電鉄(9009)|空港アクセスと日常の移動で稼ぐ
都心と成田空港を結ぶ路線やスカイライナーを持ち、沿線では不動産の開発・賃貸なども行う。空港利用者を取り込めることが、通勤中心の路線とは異なる特徴になる。[事業紹介]
訪日客が増えたというニュースだけでは、京成の収益への影響は分からない。実際の空港輸送人員や特急の利用、費用を確認する。日常の利用者を運ぶ事業と空港アクセスを、ひとまとめにしないことだ。
不動産が強くても、金利と建設費の負担は残る
駅の近くに土地を持つことは鉄道会社の強みになる。ただし、再開発は完成するまで収入が出にくく、先に建設費や金利の負担が生じる。開発計画の規模だけで企業価値の増加を決めつけることはできない。
鉄道も同じだ。人口が減る路線では、利用者が少なくても設備の維持は必要になる。需要の伸びる路線と負担の大きい路線が同じ会社に含まれる点を忘れてはいけない。
決算で確かめたいのは、旅客収入、鉄道の営業費用、非鉄道事業の利益、設備投資と営業キャッシュフローの関係だ。売上と利益が伸びても、投資や借入返済に必要な資金がさらに大きければ、余裕があるとは言い切れない。
鉄道株は「値上げした会社」の一覧で終わらせない
運賃改定は、収益改善のきっかけになる。しかし、比較するべきなのは値上げ率の順位ではない。
誰が乗り、何に支払い、どの費用が増えたのか。さらに、駅や沿線でどの商売につながるのか。そこまで追えば、同じ鉄道株でも各社の違いが見えてくる。
本記事は公開資料に基づく事業分析で、売買の推奨ではありません。制度・事業区分は2026年10月の確認内容を反映しています。企業の計画と筆者の考察を区別してお読みください。