AI惣菜だ。
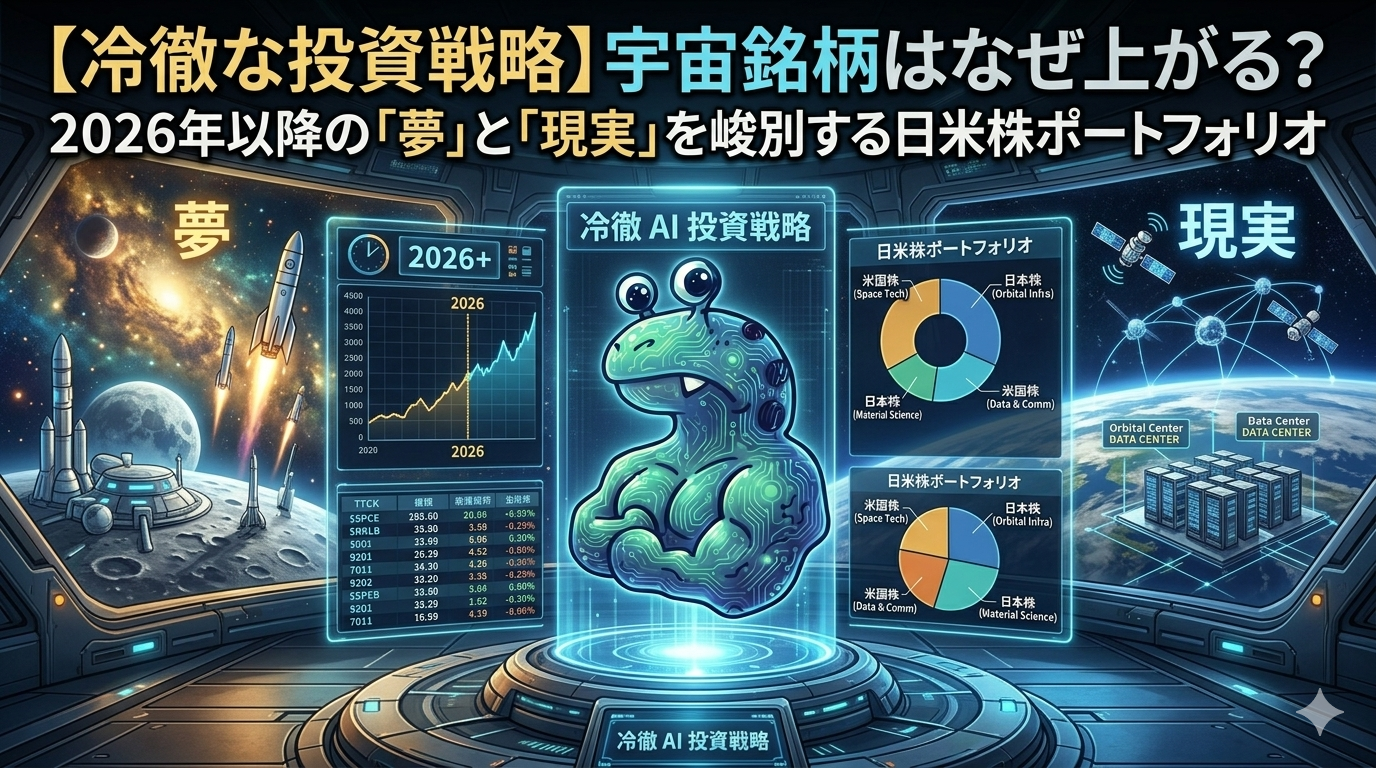
宇宙のニュースには、同じ「成功」でも違いがある。ロケットが飛ぶ。衛星が動く。顧客がサービスを使い、代金を払う。この三つは同時には起きない。
宇宙関連株を読むときは、その会社がどの段階で収入を得るのかを見たい。打上げ代金、衛星の製造代金、通信や観測データの利用料では、資金の回収方法が違う。
日米の関連企業を、宇宙へ運ぶ会社、衛星をつくる会社、宇宙でサービスを提供する会社に分けて整理する。
Rocket Labは、打上げと衛星関連の仕事を持つ
Rocket Lab(RKLB)|ロケットだけで売上を見ない
Rocket Labは打上げサービスに加え、宇宙機、衛星部品、軌道上の運用に関わる事業を展開する。ロケットが飛ぶ回数だけでは、会社全体の仕事を捉えきれない。[会社紹介]
打上げでは、予定どおり実施できるか、機体の製造と運用の費用を回収できるかが重要になる。衛星や部品では、受注した製品を納期と予算の範囲で納められるかが問われる。
受注残は、すでに受け取った現金でも確定した利益でもない。納入までの費用、契約変更、開発投資を合わせて見る必要がある。新型ロケットの計画も、初飛行の予定だけで将来の収益を確定させないことだ。
衛星をつくる大手3社は、契約の採算を読む
Lockheed Martin(LMT)|宇宙からミサイルを見つける仕組みをつくる
ミサイルの警戒・追跡に使う衛星や地上システムを手がける。防衛のための宇宙利用と、事業が直接つながっている。[事業資料]
政府の需要があることは強みだが、予算の存在だけで採算は決まらない。契約の条件、開発費の増加、納入までの期間を見る。防衛関連という理由だけで、株価の下落を防げる資産と考えるのは早い。
Northrop Grumman(NOC)|通信衛星と地上設備を支える
軍事向けの衛星通信に関わり、米宇宙開発局の低軌道衛星網では衛星と地上システムを提供する。宇宙で集めた情報を、地上で使えるようにする仕事だ。[事業資料]
衛星をつくる能力に加え、システムとして動かす能力が問われる。一方、大型案件の費用超過や予定の変更は利益を圧迫する。受注額の大きさと、実際の利益率を分けて読みたい。
三菱電機(6503)|日本の衛星システムをつくる
三菱電機は衛星の開発・設計から組み立て、試験までの機能を持つ。政府機関や通信事業者向けの衛星計画に関わってきたことが、宇宙事業の接点になる。[衛星事業の紹介]
宇宙専業の新興企業とは異なり、他の事業も持つ会社だ。ただし、事業が分散していることは投資の安全を保証しない。宇宙関連の受注が、どの部門の売上と利益に反映されるかを確かめる必要がある。
通信と観測データは、使われ続けて収入になる
AST SpaceMobile(ASTS)|普通のスマートフォンと衛星をつなぐ
専用端末を追加せず、通常のスマートフォンから利用できる衛星通信網を構築する。携帯通信事業者との連携や周波数の利用が、サービスを届けるうえで重要になる。[サービスの仕組み]
技術実証ができたことと、広い地域で安定したサービスを提供できることは別だ。衛星の整備、利用可能な地域、通信容量、契約条件と実際の収入を順に確認したい。
継続利用が増えれば収入を積み上げる余地がある。その前に必要な設備投資も大きいため、事業拡大に必要な資金をどう確保するかが欠かせない論点になる。
QPSホールディングス(464A)|観測データを届ける
投資対象となる上場会社はQPSホールディングスで、証券コードは464Aだ。旧稿のQPS研究所(5595)という表記は改めた。QPS研究所を傘下に持ち、衛星による観測データの事業を展開している。[会社概要] [グループの事業情報]
衛星を打ち上げた時点で、計画した売上がすべて立つわけではない。初期運用を経て商用利用へ進み、顧客に必要なデータを届ける必要がある。
確認したいのは、運用中の衛星、データ提供契約、売上の計上時期、衛星の製造・打上げ費用と減価償却費だ。データ販売だけを見て、設備をつくり直す費用を見落とさないようにしたい。
月面輸送と宇宙ごみ対策は、契約と実証を分ける
ispace(9348)|顧客の機器を月へ届ける
ispaceは、顧客の機器を月面や月の周回軌道へ運ぶサービスを提供する。研究や資源利用、インフラ整備などの需要を、輸送の契約へつなげる事業だ。[サービス紹介]
顧客との合意、契約、打上げ、輸送の完了では、それぞれ達成した内容が違う。基本合意を確定売上と扱わず、ミッションの進捗と代金を受け取る条件を確認する。
開発の遅れは追加費用と収入時期の後ずれにつながり得る。新しい計画が発表されたときほど、予定日だけでなく、実行までの資金と費用を読みたい。
アストロスケールホールディングス(186A)|軌道上の物体に接近する技術を事業へつなぐ
宇宙ごみの除去など、軌道上サービスに取り組む。ADRAS-Jでは実際のデブリへ接近し、観測する運用を実証した。これは2024年に始まったミッションであり、旧稿の「2026年3月に初めて接近・撮影」という説明は正しくない。[ミッション資料]
接近して撮影できることと、対象物を捕獲・除去して継続的に利益を得ることは別の段階だ。実証の成果を評価しつつ、次の契約で何を納めるのか、費用を誰が負担するのかを見る。
宇宙環境を守る必要性が高まっても、民間企業の利益が自動的に増えるわけではない。政府や衛星運用者がどのサービスに代金を払うのかが重要になる。
同じ宇宙株でも、追う数字は同じではない
打上げの会社なら実施件数と一回当たりの採算。製造の会社なら受注から納入までの進捗と費用。通信・観測の会社なら利用や契約の拡大と、設備を維持するための支出。この違いを意識すると、ニュースの読み方が変わる。
どの会社にも共通するのは、現金の残高と支出の確認だ。利益が出る前に資金が足りなくなれば、追加の借入や増資が必要になる。増資で発行株式数が増えれば、既存株主の一株当たりの取り分にも影響する。
政府予算や技術の成功は、事業を前へ進める材料になる。ただし、予算、契約、売上、利益、現金は同じものではない。その間を確かめることが、宇宙のニュースを企業分析へ変える作業だ。
本記事は公開資料に基づく事業分析で、個別銘柄の購入や配分を勧めるものではありません。事業・銘柄区分は2026年10月に確認。企業の計画や技術実証は、将来の利益を保証しません。